Martin Boily
Courtier hypothécaire
Le meilleur véhicule hypothécaire pour ta situation, conseillé gratuitement.
Selon des chercheurs de la Banque du Canada, un courtier épargne en moyenne à son client plus de 1 100 $ d'intérêts sur 5 ans.
Le problème, c'est rarement toi. C'est à qui tu l'as demandé.
Tu t'es fait dire non à la banque, et tu es reparti en pensant que ton projet était mort. En vrai, tu as cogné à une seule porte sur l'ensemble du marché.
Tu es travailleur autonome: la banque regarde ton revenu après déductions, pas ce que tu gagnes vraiment. Ton entreprise roule, et elle te bloque quand même.
Tes cartes roulent à 19,9 %, parfois plus, pendant que de l'équité dort dans ta maison. 1 000 $ au paiement minimum, c'est 15 ans à rembourser.
Ton renouvellement arrive, comme pour six hypothèques sur dix au pays d'ici la fin de 2026. Signer la lettre de ta banque les yeux fermés, c'est la décision la plus coûteuse que tu peux prendre sans t'en rendre compte.
La même hypothèque, deux façons de la magasiner.
Sans courtier
- Service gratuit à ta banque
- Une institution que tu connais déjà
- Accès aux offres des autres prêteurs
- Une seule enquête de crédit pour toutes les demandes
- Quelqu'un qui compare et négocie pour toi
- En cas de refus, un dossier déjà prêt pour une demande ailleurs
Avec Martin
- Service gratuit, payé par le prêteur
- 24 prêteurs comparés, banques incluses
- Une seule enquête de crédit pour tout le marché
- Je magasine et je négocie pour toi
- Retour en 24 à 48 heures
- Tout en PDF, jusqu'à 4 scénarios comparés
- En cas de refus, ton dossier est prêt pour la prochaine porte
- Suivi après la signature, année après année
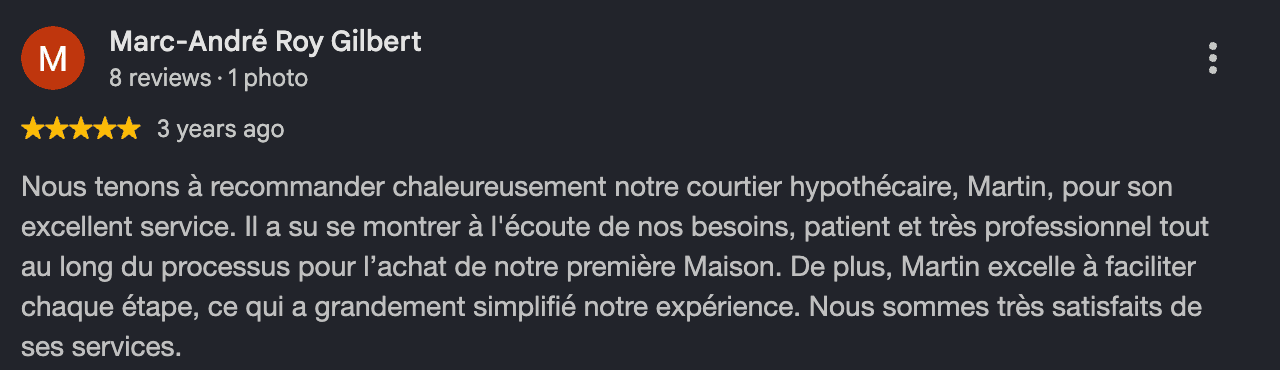
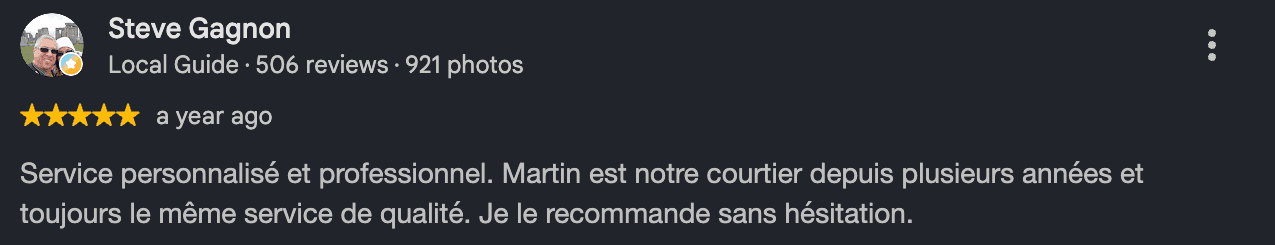
Ce que mes clients en disent.
Des vrais avis, publiés sur Google, tels quels.
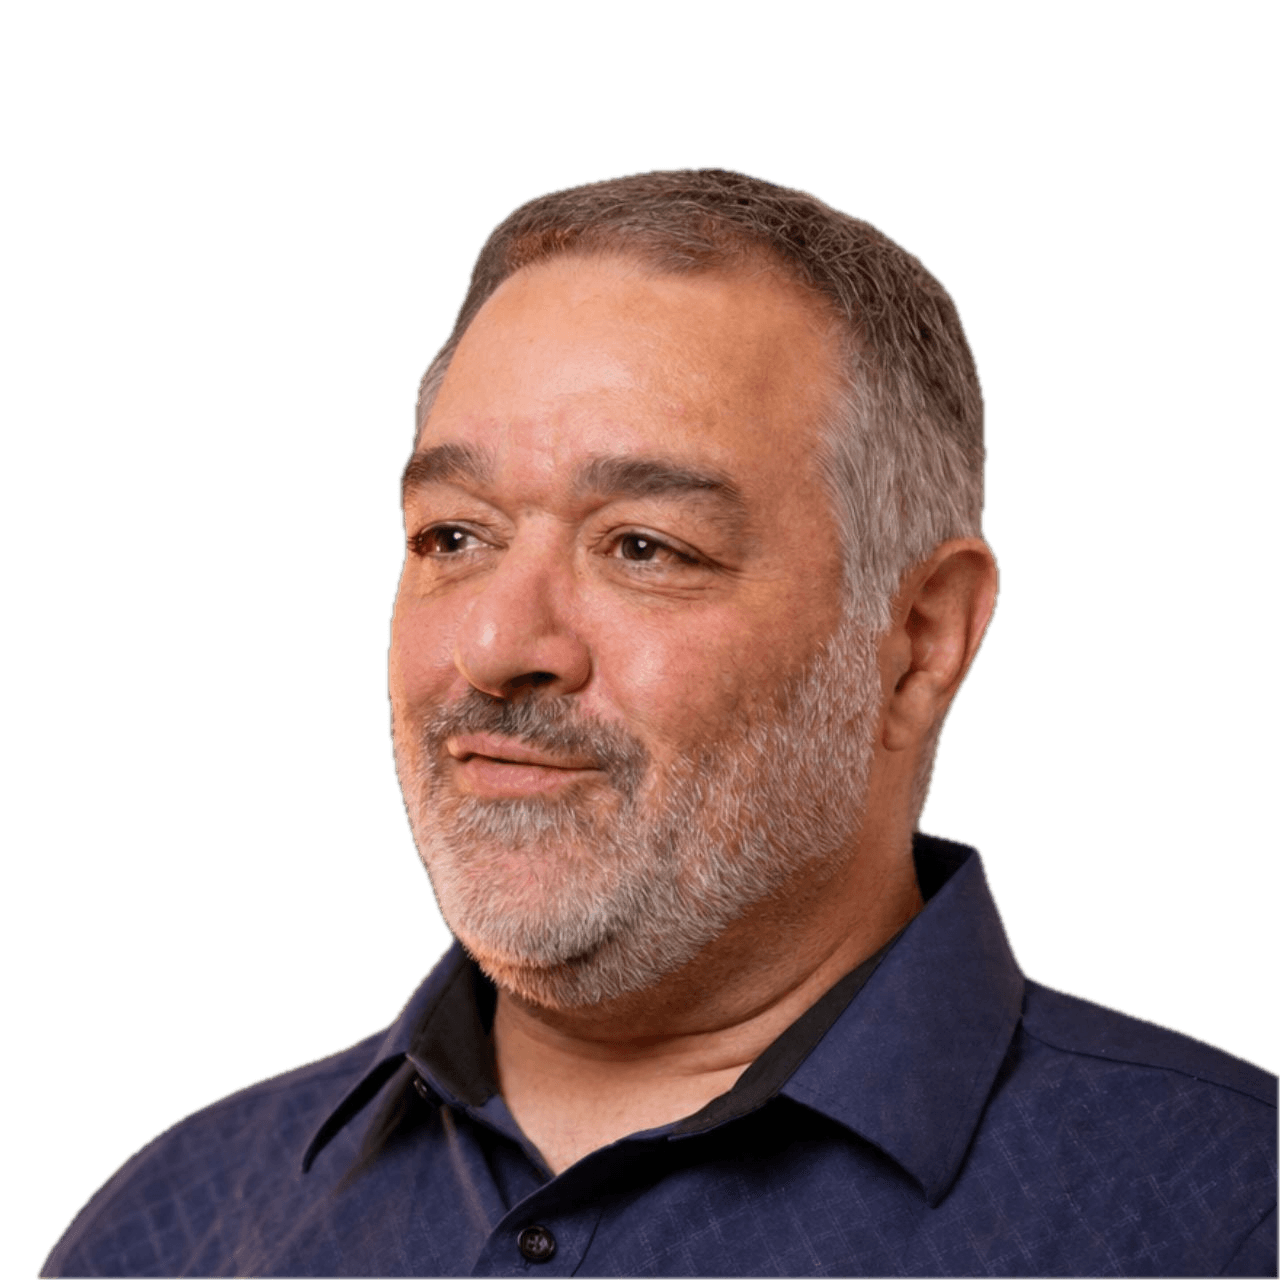
« Ce que j'aime, c'est conseiller mes clients dans leur vue d'ensemble, le projet comme le budget, et rester là pour eux des années après la signature. Chaque dossier a droit au même dévouement, le simple comme le compliqué. »
Martin Boily
Courtier hypothécaire depuis 21 ans
Quatre étapes, et je m'occupe du reste.
Pas de détour, pas de jargon. Voici exactement ce qui se passe quand tu réserves ton appel.
- 01
L'appel
Une rencontre pour comprendre ta situation: ton projet, tes revenus, ton crédit. Aucune question piège, aucun jugement. Tu as été refusé ailleurs? Pas de problème.
Gratuit, sans engagement, à l'heure qui te convient.
- 02
L'heure juste
En rencontre virtuelle, écran partagé, je passe ton dossier dans mes calculateurs: paiements, amortissement, ratios, programmes de premier acheteur. Tu vois les mêmes chiffres que moi, en direct.
Tout te revient en PDF: calculs, notes, jusqu'à 4 scénarios comparés.
- 03
Le magasinage
Je présente ton dossier aux bons prêteurs parmi 24, des grandes banques aux solutions spécialisées, et je contre-vérifie avec le prêteur avant de te confirmer que tout est en ordre. Le produit d'abord, le taux ensuite. Tu n'as aucun déplacement à faire.
Retour en 24 à 48 heures, pas dans une semaine.
- 04
Chez le notaire, et après
Je t'accompagne jusqu'à la signature, et je reste ton courtier ensuite: renouvellement, refinancement, coup dur, séparation. Certains clients me font confiance depuis plus de 15 ans.
Dans trois ans, tu as une question? C'est encore moi qui réponds, sans frais.
Pourquoi c'est gratuit?
Parce que c'est le prêteur qui me paye, pas toi. Quand ton financement se concrétise, l'institution qui t'accueille me verse des honoraires directement, établis selon le prêt.
Et ces honoraires sont très semblables, souvent égaux, d'un prêteur à l'autre. Ce qui guide mon choix, c'est ton dossier: le produit et le taux qui collent à ta situation.
Questions fréquentes
Ça coûte combien, tes services?
Rien, en résidentiel. Je suis payé par le prêteur quand ton financement se concrétise, pas par toi. La consultation, les calculs, les scénarios et le suivi jusqu'à chez le notaire: gratuits. Seuls certains dossiers spécialisés hors standard comportent des frais, et tu le sais avant de t'engager.
La banque m'a déjà dit non. Qu'est-ce que tu peux faire de plus?
La banque, c'est une seule porte. J'en magasine 24, qui ont chacune leurs règles: un non à la banque ne veut pas dire un non partout. Et si ce n'est pas possible tout de suite, je te dis pourquoi et on bâtit un plan. J'ai des clients qu'on a rebâtis sur quatre ans, et qui sont propriétaires aujourd'hui.
Je suis travailleur autonome, est-ce que c'est plus compliqué?
C'est une de mes spécialités. Tu déduis des dépenses, ton revenu net paraît plus bas, et la banque bloque. Moi, je sais comment monter ton dossier à partir de tes vrais revenus, incluant des prêteurs qui qualifient autrement qu'avec tes seuls avis de cotisation, et à qui le présenter pour qu'il passe.
Magasiner avec toi, est-ce que ça nuit à mon crédit?
Non. Une seule enquête de crédit sert pour l'ensemble des prêteurs que je consulte. C'est magasiner par toi-même, banque par banque, qui multiplie les enquêtes sur ton dossier.
Tu es payé par le prêteur. Est-ce que tu travailles vraiment pour moi?
Non. Comme courtier encadré par l'AMF, j'ai l'obligation de représenter tes intérêts, pas ceux du prêteur. Et les chiffres le confirment: des chercheurs de la Banque du Canada ont mesuré qu'en moyenne, un dossier négocié par courtier finit avec un taux plus bas que le même dossier négocié directement en succursale.
Mon crédit n'est pas parfait. Est-ce que c'est possible?
Souvent, oui. J'ai accès à des prêteurs spécialisés qui acceptent des dossiers que d'autres laissent tomber, même avec des arriérages d'impôts. On regarde où tu en es, et on bâtit un plan, même si c'est sur un an ou deux.
C'est quoi la différence avec un autre courtier?
Beaucoup de courtiers se limitent aux dossiers simples: dès que ça se complique, le dossier est transféré à quelqu'un d'autre. Moi, je traite tout: le simple, le complexe, le refusé. Et je reste là après la signature.
On regarde ton dossier ensemble?
Réserve ton appel gratuit: tu repars avec l'heure juste sur ta situation, peu importe où tu en es.
Tu préfères parler à quelqu'un? Appelle-moi directement.